Analisi scostamenti budget Excel – Modello Gratis 2026
1
Download gratuito
Simula interessi semplici e composti in Excel, con capitale, versamenti annuali e ritenuta ipotizzata. Modello gratis con piano da 1 a 10 anni.
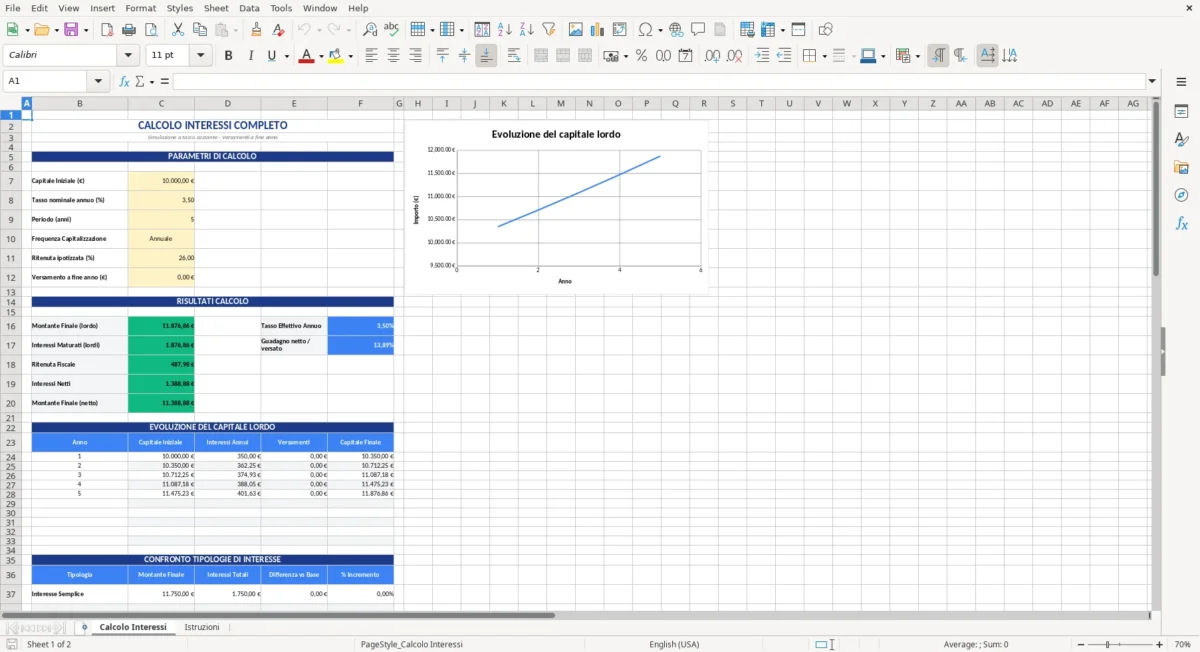
Quanto cambia un capitale se gli interessi vengono reinvestiti? E che cosa succede aggiungendo la stessa somma alla fine di ogni anno? Questo modello calcolo interessi Excel gratis consente di confrontare queste ipotesi con un tasso nominale costante e una durata da 1 a 10 anni.
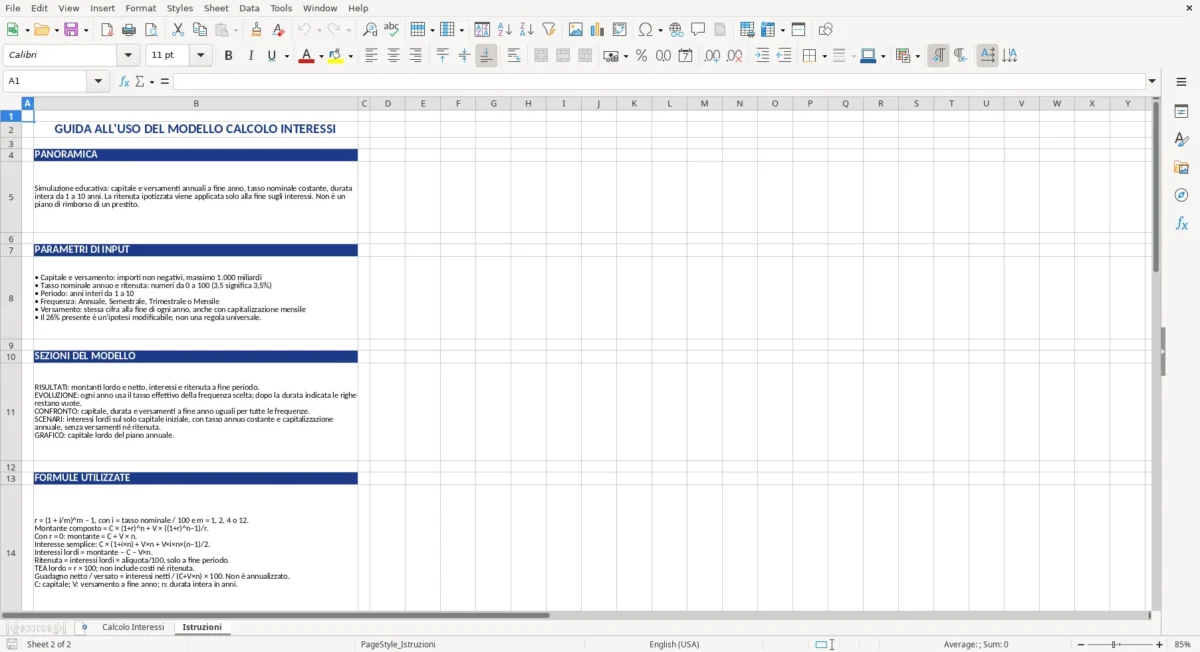
Il foglio Calcolo Interessi raccoglie parametri, montanti lordo e netto, evoluzione annuale e confronto fra quattro frequenze di capitalizzazione. Il foglio Istruzioni spiega le assunzioni. Gli eventuali versamenti avvengono sempre a fine anno, anche quando selezioni la capitalizzazione mensile.
È una simulazione educativa, non una previsione del rendimento di un prodotto. Costi, commissioni, inflazione e condizioni contrattuali non sono inclusi. Anche la ritenuta è un’ipotesi modificabile: il 26% presente nell’esempio non vale indistintamente per ogni strumento o situazione fiscale.
Il capitale iniziale è la somma disponibile all’inizio. Il versamento annuale è un importo aggiuntivo identico per ogni anno della simulazione. Entrambi possono essere zero; il modello non gestisce prelievi o contributi negativi.
C8 contiene il tasso nominale annuo. La frequenza indica quante volte nell’anno gli interessi vengono capitalizzati: una, due, quattro o dodici. Il foglio ricava da questi due parametri il tasso effettivo annuo lordo usato nel piano.
Se un’offerta riporta già un rendimento effettivo annuo, non inserirlo come tasso nominale selezionando poi una capitalizzazione mensile: cambieresti il significato del dato. Leggi prima come è definito il tasso del prodotto che vuoi confrontare.
I controlli di inserimento limitano tasso e ritenuta a 0–100 e la durata a 1–10 anni interi. Capitale e versamento devono essere non negativi e non superiori a 1.000 miliardi. Non è un modello per periodi frazionari, tassi negativi o conteggi giornalieri. Controlla i valori anche dopo un incolla, che può aggirare la convalida.
Il piano parte dal capitale disponibile all’inizio dell’anno, calcola gli interessi di quell’anno e aggiunge il versamento alla fine. La nuova somma diventa il capitale iniziale dell’anno successivo.
Con 1.000 euro iniziali, tasso del 10%, capitalizzazione annuale e versamento di 100 euro a fine anno, il primo anno termina con 1.200 euro. Nel secondo anno gli interessi sono 120 euro; aggiungendo altri 100 euro si arriva a 1.420 euro lordi. È un esempio aritmetico, non un rendimento atteso.
L’ultimo versamento non produce interessi dentro l’orizzonte scelto, perché avviene proprio alla sua fine. Se invece versi a inizio anno o ogni mese, il risultato cambia: questa versione non rappresenta quelle cadenze.
La scelta Mensile modifica la capitalizzazione degli interessi, non trasforma il versamento annuale in dodici versamenti. Mantieni distinta la frequenza degli interessi dalla frequenza con cui aggiungi denaro.
Il montante lordo include capitale iniziale, versamenti e interessi. Gli interessi lordi sono la differenza tra quel montante e il totale delle somme versate. Non considerare tutto l’aumento del saldo come un guadagno: una parte potrebbe essere denaro aggiunto da te.
La ritenuta ipotizzata viene calcolata sugli interessi lordi complessivi alla fine del periodo. Gli interessi netti sottraggono questa ritenuta; il montante netto conserva capitale e versamenti, aggiungendo solo il guadagno netto.
Applicare la ritenuta soltanto alla fine lascia capitalizzare gli interessi lordi durante tutta la simulazione. Un prodotto che trattiene imposte a ogni liquidazione può dare un risultato diverso. Il modello non riproduce automaticamente quel meccanismo né determina l’aliquota corretta per il tuo caso.
Il tasso effettivo annuo mostrato è lordo e dipende dal tasso nominale e dalla frequenza. L’indicatore Guadagno netto / versato, invece, confronta gli interessi netti con tutte le somme immesse nel periodo: non è un rendimento annualizzato e non tiene conto del diverso momento dei versamenti.
Il piano mostra capitale iniziale dell’anno, interessi annui, versamento e capitale finale. L’ultimo anno attivo coincide con la durata indicata in C9; le righe successive restano vuote. Il grafico segue il capitale lordo, non il saldo dopo la ritenuta finale.
La sezione di confronto mantiene uguali capitale, tasso nominale, durata e versamenti. Nell’interesse semplice gli interessi non producono altri interessi; ogni versamento a fine anno matura interessi semplici soltanto per gli anni che restano. Nel composto il capitale accumulato viene invece reinvestito secondo la frequenza indicata.
Le differenze sono confronti matematici tra ipotesi equivalenti, non classifiche di prodotti finanziari. Due offerte reali possono avere costi, vincoli, rischi o definizioni del tasso diversi. Il montante maggiore nella tabella non basta a stabilire quale sia conveniente per te.
La sezione in fondo mostra interessi lordi sul solo capitale iniziale a diversi tassi costanti e su orizzonti di 1, 3, 5 e 10 anni. Usa capitalizzazione annuale e non considera versamenti né ritenuta. Il valore della tabella è il guadagno lordo, non il montante finale.
Modificare il versamento in C12 non cambia questi scenari. Neppure la scelta Mensile li converte in scenari mensili: sono una tabella separata con ipotesi proprie, utile per osservare l’effetto di tasso e durata.
Non rappresentano una sequenza di tassi che cambiano ogni anno. Per simulare un tasso variabile nel tempo, contributi irregolari, prelievi o un contratto con costi occorre un modello diverso. Questo file non calcola rate di mutuo, TAEG, interessi di mora o rivalutazione monetaria.
Sì. Imposta il capitale iniziale a 0 e un versamento positivo. Il primo versamento arriva alla fine del primo anno: in quell’anno non produce interessi.
Gli interessi restano zero e il montante è la somma del capitale iniziale e dei versamenti annuali. Il file gestisce questo caso senza dividere per il tasso.
No. È un valore dimostrativo modificabile. Verifica il trattamento applicabile allo strumento e alla tua situazione; il modello ipotizza inoltre che la ritenuta venga applicata soltanto alla fine.
No. Questa versione usa anni interi da 1 a 10. Selezionare capitalizzazione Semestrale non riduce la durata a sei mesi: indica due capitalizzazioni per ogni anno.
No. Descrive l’accumulo di capitale e interessi con eventuali versamenti, non il rimborso di un debito. Non contiene rate, quota capitale o quota interessi di un finanziamento.